史幸便り
Vol.278 金利上昇時代の住宅ローン選択と対策!
現状住宅ローンの固定型金利は高く、変動型との差は拡大を続ける。
変動型の金利上昇に備え、貯蓄や借入額の見直し、借り換えの余地にも目配りを。
2026年10月27日更新
日銀金融政策の利上げと
住宅ローン変動型への影響。
次回の日本銀行の金融政策決定会合は、26年10月29〜30日に開催されますが、政策金利の予想は9月に1.25%への利上げを実施したばかりであるため、今回は現状維持(据え置き)が有力視されています。
基調的な物価上昇率は日銀が重視する基調的な物価上昇率目標とする「2%」に達した(あるいは整合的な水準になった)と判断される公算が大きく、四半期ごとの経済・物価情勢の展望(展望レポート)でその評価が示される見通しです。
当初金利は0.4%程度でしたが25〜26年に既に3回金利の上昇が行われて、まだ6月の利上げが反映されない間に次の値上げが重なるなど今後も不安視されましたが、今回の日銀総裁の会見で一段落しているようです。
政策金利の利上げは、返済期間中に金利が変わることがある住宅ローンの変動型金利へ主に影響を及ぼします。利上げの反映時期は金融機関によってばらつく可能性があり、10月・4月あたりに基準金利を見直す金融融機関は多いようです。9月18日の利上げを受けた見直しが10月頃か、27年4月ごろかで住宅ローン金利が動く時期が変わります。9月よりも一つ手前の6月の日銀利上げも、これから金利に反映させる金融機関も多く現時点では、2段階程度の金利上昇に備える必要があるようです。変動型の主要銀行平均金利は9月までの金利まで反映させると1.6〜1.7%まで上昇の可能性があるようです。為替相場は不安定な動きが続き、再び円安に触れるようなことがあれば利上げペースが「早まる」というシナリオもくすぶっています。
金利は変動型で上昇リスクが高まる一方、
全期間固定型でも高い。
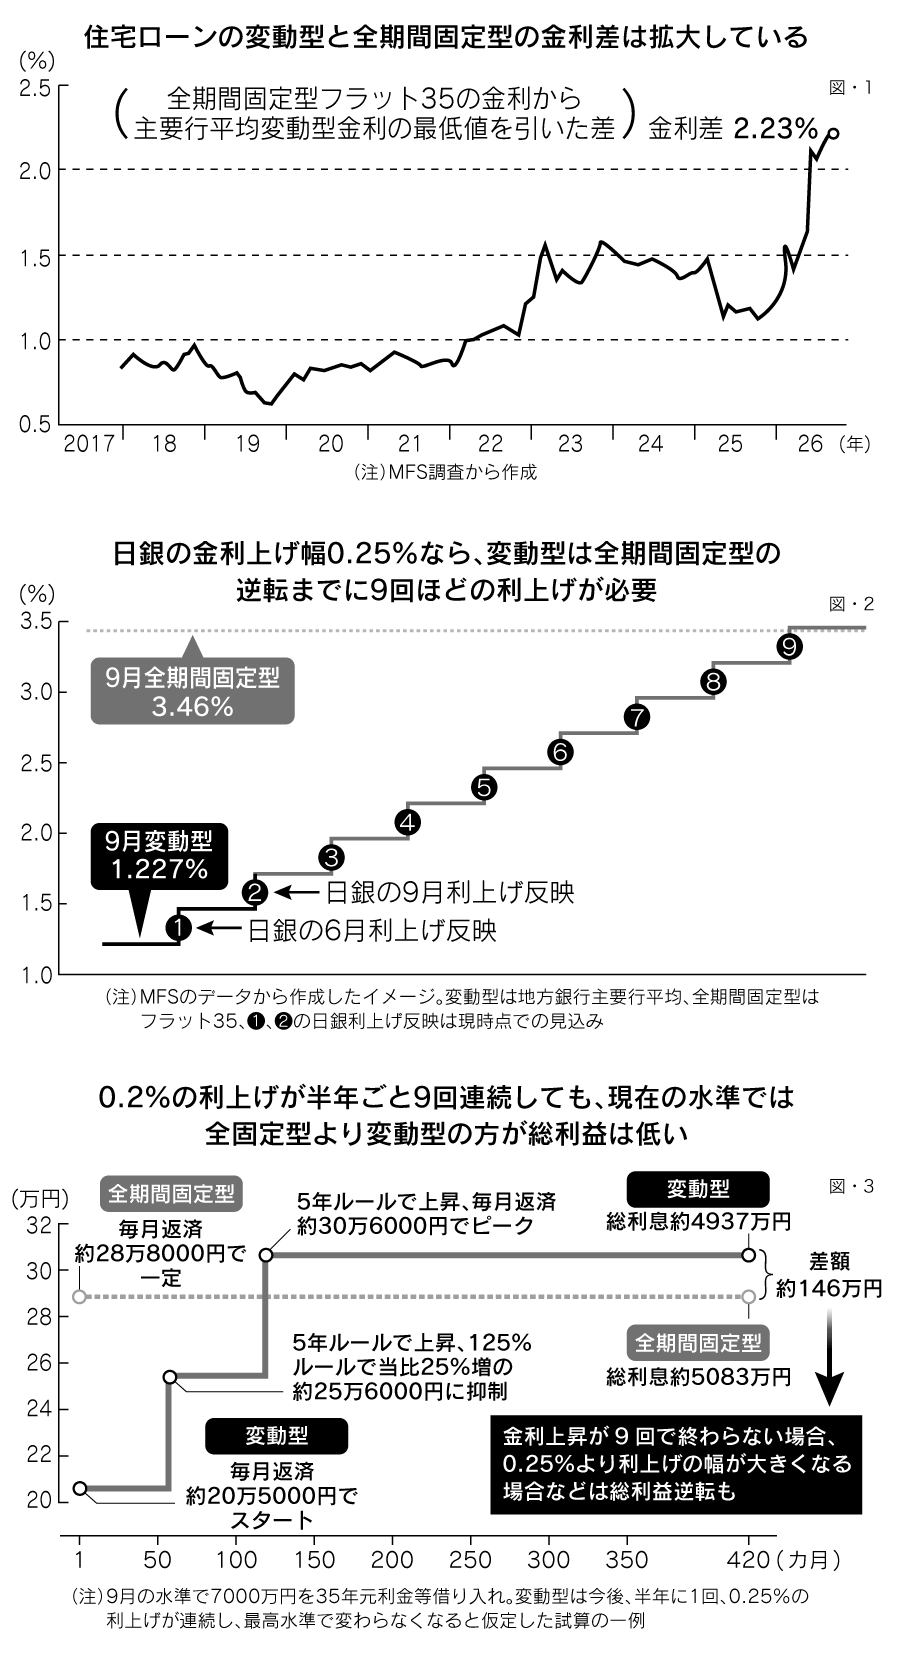
住宅金融支援機構の全期間固定型「フラット35」は9月に3.46%まで上昇しました。
変動型の主要銀行平均の最低値をフラット35から引いた金利差は2.23%になり、この金利差は決して小さいものではなく7000万円を35年元利均等返済で、現在の変動型主要銀行平均の1.257%で借りた場合とフラット35の3.24%と比較すると、毎月の返済額は全期間固定型が約8万3000円高くなります。
図・2のようにフラット35の金利差2.23%を逆転するためには、日銀の一般的な利上げ幅である0.25%を基準に考えると今後、約9回の利上げが必要となります。そのうちの2回は6、9月の利上げで確定しているとしても、さらに7回の利上げが必要になります。例えば今後半年に1回利上げが9回連続して続いたとして利息も0.25%で変わりないと仮定しても、9月の全期間固定型と比較すると総利息はなお変動型の方が150万円近く低くなります。
利上げがかなりはやいペースで続いた上に返済期間を通じて利下げもない想定でなければ、総利息ではまだ変動型の方が有利な計算になります。もちろん利上げペースが加速し、一段と高水準の金利を維持するケースも十分考えられます。また、ペースは加速しなくても0.25%という1回の利上げ幅が大きくなる可能性もあります。最終的には変動型が総利息の点で優位を保てるかは、今までと比較し不透明さは増していると考えられているようです。
将来予測は難しいが、今後の借入は
借入額を押さえる事を考えるべき!
借入額が年収の何倍に相当するかを示す指標に「年収倍率」がありますが、安全圏は5倍で高くても7倍が上限と見積もられています。金利選択は変動型を選んだ場合は、全期間固定型に比べれば少ない利息分の余裕分を浪費しないで貯蓄などを進めて、金利上昇に備えた資金の確保をめざしたいと有識者はアドバイスしています。
ファイナンシャルプランナーも、全期間固定型を選んだ場合も借りっぱなしではなく、3%を超える現在の金利水準は負担が重いので借り入れ後もローン金利のチェックを続け、金利下落の局面などでは借り換え余地がないか常に考える必要があり、インフレ対策を考えれば余裕資金の貯蓄することも進めています。
これから住宅建築をお考えになる方は、ぜひ一度 史幸工務店にご連絡ください。