史幸便り
Vol.276 10年固定終了後のルール確認が不可欠!
日銀の利上げなどの影響で上昇が続く住宅ローン、特に「10年固定」は要注意!
住宅ローン「10年固定」の場合は、固定期間終了後の影響を早めに確認して対策等の検討が必要。
2026年8月26日更新
金利上昇で、変動型が注目されているが
10年固定の利用者にも影響。
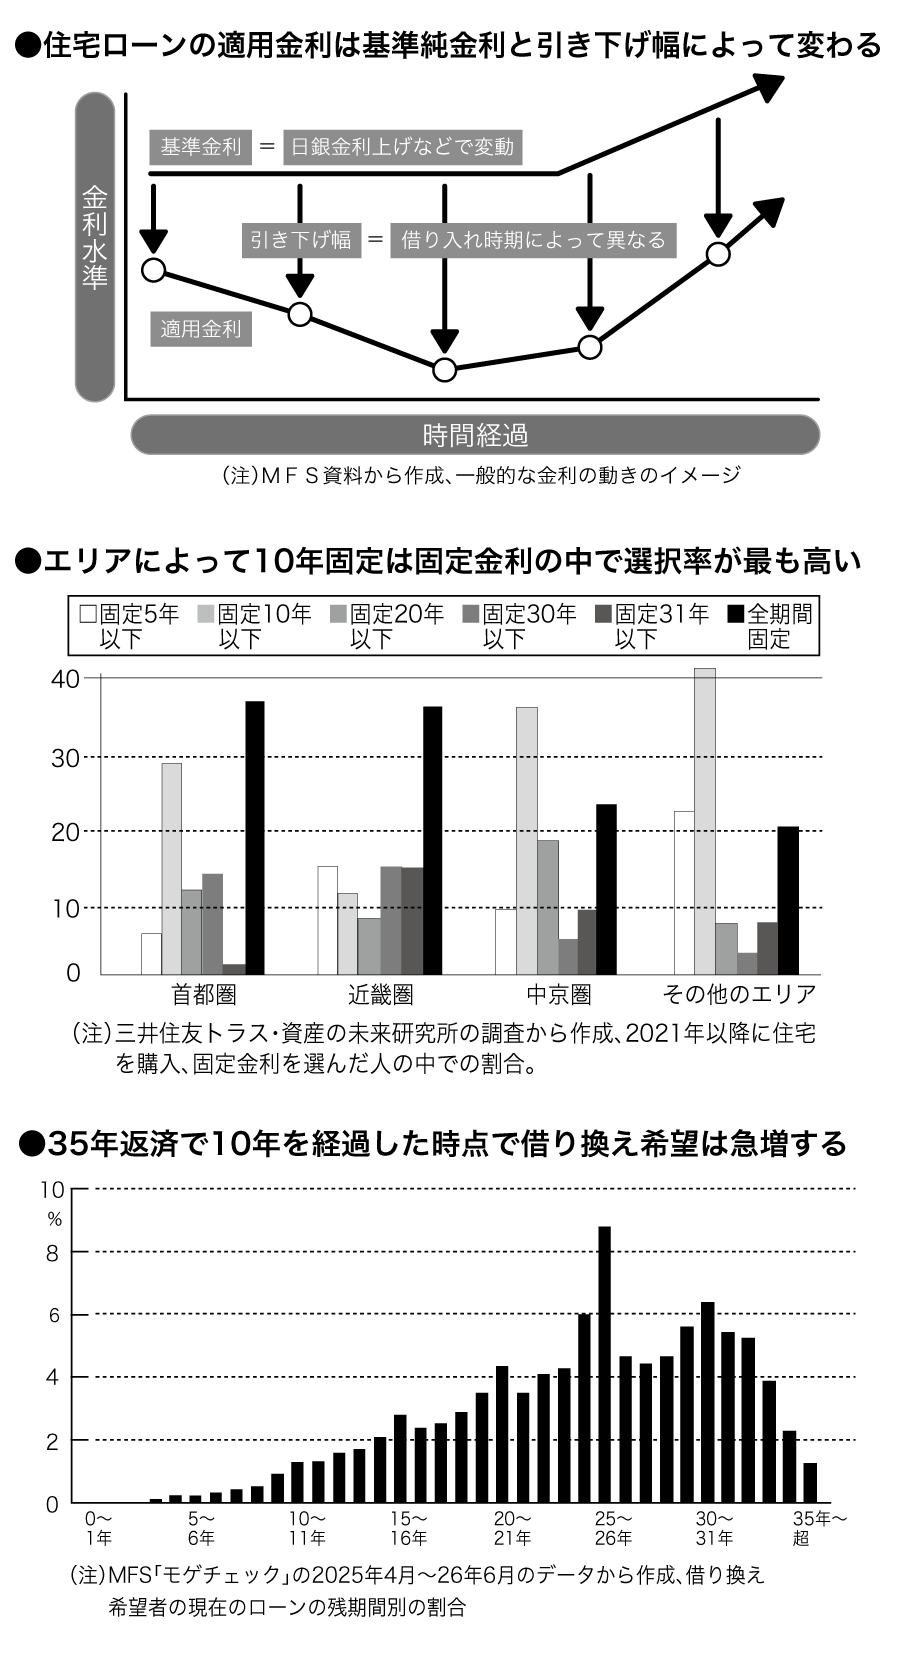
全期間固定型は、利息が高いので、一定期間固定型でローンを組まれた場合、最も影響を受けやすいのが10年型といわれています。当初の一定期間「固定期間選択型」は固定期間終了後は、一般的には変動型に移行することになりますがその際、日銀の利上げで金融機関の金利引き下げ幅が縮んだ場合、想定以上の高金利が適用されることもあります。
インターネット銀行の住宅ローンで10年固定を選択し、固定期間終了後は、変動型に移る契約を結んでいた契約者の場合、10年の期間が迫り、改めて再計算したところ、そのまま変動型に移ると年約1.7%の金利になることがわかり、現在、借り換えなどで使える変動型では、まだ1%程度の金融機関もあり、0.7ポイント前後も高いことから、早期に借り換えたという例もあります。
10年先のことは、正確には誰もわかりませんが、金融界では「10年固定の罠」という有名な戒めにもなっているようです。
住宅ローン金利にはベースとなる金利基準があり、そこから一定の引き下げが行われ、適用金利が決まる仕組みになっています。引き下げ幅は金融機関の営業戦略によって変動します。
住宅ローン減税との関係で
「10年固定」を選択された方も多かった?
現在の住宅ローン減税は、最大13年ですが、過去には住宅減税が10年の時期もあったことから10年固定の選択自体に、大きな問題があったわけではなく、それは、当時の常識の範囲内にあったことで、現在は再度の選択時点に到達したと考える必要があるのではないでしょうか。
金利上昇に備えて、家計管理の
見直しも必要になっています。
10年固定を選び、減税期間中は金利リスクを避け、その後は繰上げ返済しようと考えた方も多かったように思われますが、人生の様々な問題に当てはまり、10年に変更された場合もあったと思います。
10年固定で借りている人は、ご自分の契約ルールを早めに確認して、現在の基準金利などを参考に、固定金利終了後の適用金利を確認し、その上で、現在の借り変え金利を調べて比較する必要があります。0.3%程度の金利差があれば、借り換えメリットが見込めるのではないかという識者の意見です。
借り換えには、金融機関の手数料や登記関連費用が必要となりますが、一般的に借り換え後0.3%程度、金利が低くなればコストよりも利息軽減効果の方が大きいと考えられるからです。
確認する場合は一定の手間が掛かるのと借り換えの手続きも考えると、固定期間終了の3ケ月程度前から確認作業や検討を始めるのが無難なようです。
現在は、変動型に先行して固定期間選択型や全期間固定型の金利は上昇しており、利息軽減効果は基本的に変動型への借り換えでしか期待できないので、この場合、借り換えで目先の負担は抑えても金利上昇リスクがあり、今後のことを考えると金利上昇を想定した家計管理を考えていかなければならないようです。
低金利というより、金利がない時代は
確実に終焉。冷静な検討が必要に。
利息軽減ではなく、今後の金利上昇リスクを遮断するには、固定型への借り換えが考えられますが現在、10年固定など固定期間選択型は、全期間固定型以上に金利が高い例も多くなり、現在の選択肢には入りにくくなっているようです。
一方では、全期間固定型も住宅金融支援機構のフラット35で年3%超の水準が定着しつつあります。ただし、自らの家計がこの金利水準での返済負担に耐えられるかどうかは、冷静な判断が必要になっています。
今後の景況については誰にも判断できませんが、日本経済が回復基調にあることは確かなようです。失われた30年に逆行することはないと思われますから、金利は確実にあるという前提での住宅建築が必要になります。
日本は中国のように住宅問題が国の存亡にまで関わる問題に発展することはありませんが、家族が幸せに暮らすためには住宅建築は絶対に必要です。史幸工務店は抜群の体制で皆様の幸せの家づくりを推進します。